Libertad para edificar en suelo no protegido
Derecho a desarrollar el suelo que no tenga valores ambientales o patrimoniales, con reglas claras de infraestructuras, más densidad en las ciudades y menos discrecionalidad.
La vivienda no es cara por casualidad. En España casi todo el suelo tiene prohibido acoger obra nueva, una licencia tarda un año en llegar y cada casa paga más de 78.000 € en impuestos antes de que nadie viva en ella. Desde 2021 se han formado 1,16 millones de hogares y solo se han terminado 465.000 viviendas libres. La escasez la ha fabricado la política, y la política puede deshacerla.

Entre 2021 y 2025 se formaron 1,16 millones de hogares y solo se terminaron 465.000 viviendas libres.
Las restricciones de la clasificación urbanística hacen casi inviable desarrollar obra nueva en la mayor parte del territorio.
Más de 78.000 € en impuestos, tasas y cargas en una vivienda nueva de 300.000 €.
Lo que un año de espera para obtener la licencia añade al precio de cada vivienda, en euros de 2026.

Diego Sánchez de la Cruz, Santiago Calvo, Fernando Pinto, Daniel Fernández y Rasheed J. Griffith
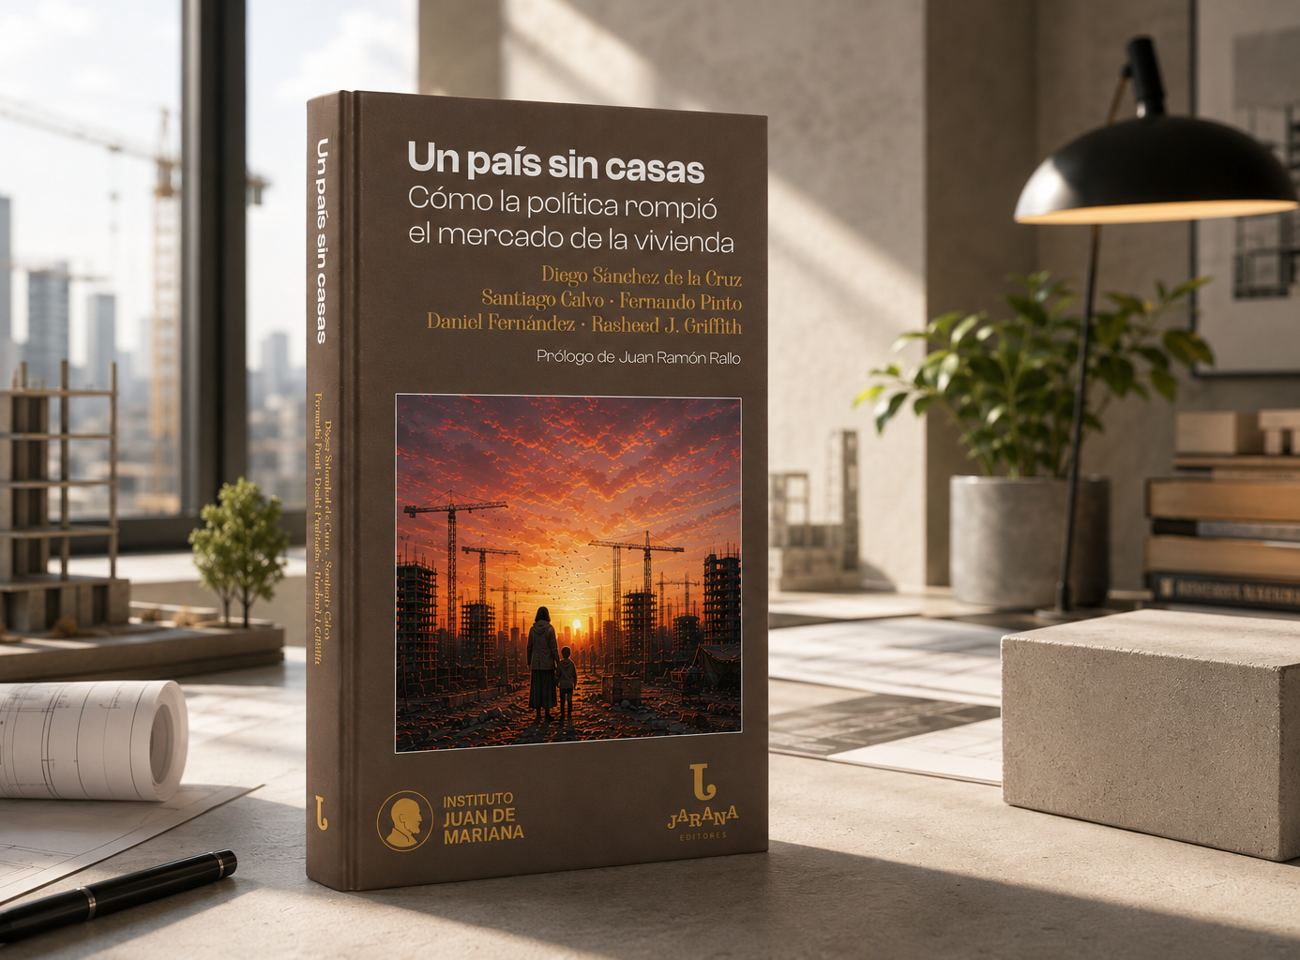
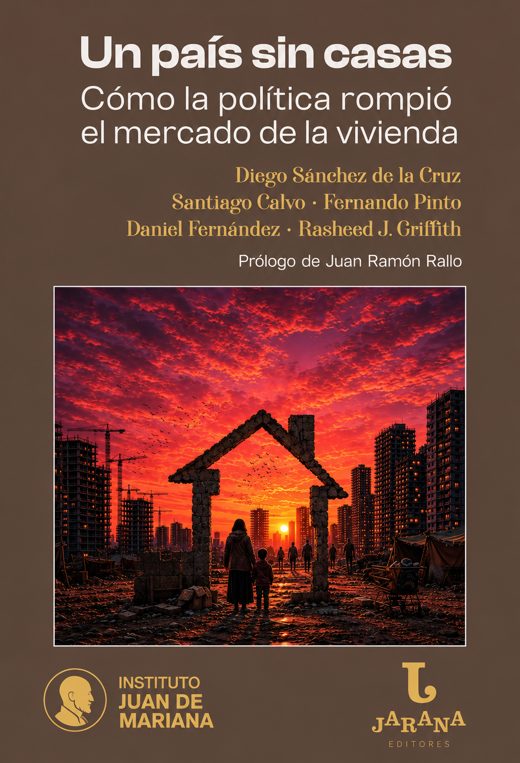
El diagnóstico completo de la crisis de la vivienda en España y un programa de seis reformas para volver a construir: liberalizar el suelo, agilizar las licencias, aliviar la fiscalidad, recuperar la seguridad jurídica, derogar los controles de alquiler y reorientar la vivienda protegida. Prólogo de Juan Ramón Rallo.
YouTube
Juan Ramón Rallo, autor del prólogo, repasa por qué en España no se construye lo suficiente y qué habría que cambiar para que vuelva a haber casas asequibles.
También disponible: presentación del libro en el Instituto Juan de Mariana.
Entre 2021 y 2025 se formaron en España casi dos hogares por cada vivienda libre terminada. La demanda existe; lo que falla es la capacidad de la oferta para ajustarse.
Por cada vivienda libre terminada se crearon 2,5 hogares.
Comparación de flujos con fines orientativos. No incluye vivienda protegida terminada, demoliciones ni cambios de uso, por lo que no equivale a un déficit físico exacto.
Planeamiento restrictivo y desarrollos urbanísticos que tardan entre diez y quince años en generar suelo finalista.
Cada mes de espera inmoviliza capital, encarece la financiación y expulsa a los promotores pequeños.
Se tributa al comprar el suelo, al construir, al escriturar, al conservar y al transmitir.
Recuperar una vivienda ocupada o impagada lleva meses o años, y el propietario lo descuenta en el precio y en la decisión de alquilar.
Los topes de renta reducen la oferta disponible y desplazan contratos hacia fórmulas menos estables.
En una vivienda nueva de 300.000 €, las administraciones recaudan más de 78.000 € entre la compra del suelo y la firma de la escritura. El sector inmobiliario aporta en conjunto unos 52.200 millones de euros anuales a las arcas públicas.
Desglose por diferencia a partir de las cifras redondeadas del estudio de EY y ASPRIMA de 2026. Las cargas de fases previas no se trasladarían íntegramente al precio si se suprimieran.
ITP o IVA y AJD según la operación, más los costes de gestión urbanística.
ICIO de hasta el 4%, tasas de licencia y tributos ligados a la financiación.
IVA del 10% y AJD autonómico, que paga el comprador aparte del precio.
El comprador paga 32.250 € a la vista y otros 45.750 € sin verlos.
Elija un escenario o ajuste cada medida. El resultado muestra cuánto pagaría el comprador antes y después, y cómo cambiarían la entrada y la cuota de la hipoteca.
Tipos generales vigentes en 2026, sin bonificaciones personales.
Doce meses de demora equivalen a 16.490 € de sobrecoste por vivienda; se interpola linealmente.
Supuesto: el suelo pesa un 25% en el precio final.
Depende de la competencia entre promotores y de la tensión de la demanda.
Tipo general de la comunidad seleccionada.
El libro propone rebajar el tipo y eximir la primera vivienda.
El banco financia ese porcentaje del precio; impuestos y entrada se pagan con ahorro propio.
*Agenda completa del libro: supresión del ICIO y de la plusvalía, AJD cero para primera vivienda, licencias en un mes y un abaratamiento del suelo del 10%. Esta última cifra y el porcentaje que llega al comprador son supuestos de cálculo, no previsiones del Instituto. El IVA del 4% queda desactivado porque el libro lo limita a la vivienda asequible.
Las propuestas de la parte V de Un país sin casas. Algunas se pueden cuantificar en el simulador; otras actúan sobre el riesgo y la confianza, y su efecto se describe sin cifrarlo.
Derecho a desarrollar el suelo que no tenga valores ambientales o patrimoniales, con reglas claras de infraestructuras, más densidad en las ciudades y menos discrecionalidad.
Declaración responsable con certificación técnica independiente para la obra ordinaria, 30 días para proyectos complejos y control posterior efectivo.
Suprimir el ICIO y la plusvalía municipal, rebajar ITP y AJD, aplicar IVA reducido a la vivienda asequible y favorecer el alquiler profesional.
Procedimiento urgente frente a la ocupación sin título y respuesta rápida ante el impago, para que alquilar deje de ser un riesgo.
Retirar los topes e índices obligatorios de renta en zonas tensionadas y dar estabilidad a las condiciones contractuales.
Concentrar la ayuda pública en un parque estable de alquiler, con concesiones sobre suelo público y promociones viables.
Secuencia del capítulo final del libro, que reparte el trabajo entre el Estado, las comunidades y los ayuntamientos.
Simplificar licencias, iniciar la derogación de los controles de renta y presentar la reforma de la recuperación posesoria.
Aprobar la regla del suelo no protegido, revisar los tributos a la construcción y cerrar la financiación entre administraciones.
Adaptar las leyes autonómicas, digitalizar las licencias, inventariar el suelo público y publicar indicadores comparables.
El simulador separa los tipos fiscales vigentes, las estimaciones publicadas y los supuestos de cálculo, que el usuario puede modificar.
Se parte del precio P antes de los impuestos de la compraventa. El desembolso actual es P × (1 + IVA + AJD), con IVA del 10% y el AJD general de la comunidad elegida. La reforma reduce cuatro costes del promotor: ICIO (4% × 40% de P), plusvalía municipal (3.500 €), demora (16.490 € × meses ahorrados / 12) y suelo (25% de P × abaratamiento). A esa suma se aplica el porcentaje que llega al comprador; el nuevo precio es P menos esa cantidad, y sobre él se aplican el IVA y el AJD del escenario. Los 78.000 € de EY–ASPRIMA no se suman de nuevo.
El ICIO real depende del presupuesto de ejecución material y del tipo de cada municipio, con un máximo legal del 4%. La plusvalía depende de cada operación. Los 3.500 €, el 40%, el 25% y el 70% son supuestos para explorar escenarios. No se aplican bonificaciones ni regímenes especiales.
Se aplica el ITP general de la comunidad elegida o el tipo indicado. Cataluña sigue su escala progresiva de 2026: 10% hasta 600.000 €, 11% hasta 900.000 € y 12% en adelante dentro del rango del simulador. No se incluyen notaría, registro ni bonificaciones, ni se estima cómo cambiaría el precio negociado.
Préstamo = porcentaje de financiación × precio antes de impuestos. Cuota mensual por el sistema francés con el interés y el plazo indicados. Ahorro previo necesario = desembolso total − préstamo, es decir, la entrada más los impuestos de la compraventa. En el escenario reformado el préstamo se calcula sobre el nuevo precio.
Parte de la carga fiscal ya está incorporada en el precio anunciado y otra se paga aparte en la escritura. Quién soporta cada tributo depende de la competencia y de la tensión del mercado, por lo que suprimir un impuesto no rebaja el precio en la misma cuantía. El sobrecoste por licencias parte de los 12.802 € que EY y ASPRIMA estimaron en 2020 para diez municipios, actualizados con el IPC desde mayo de 2020 hasta octubre de 2026: un 28,8% más, hasta 16.490 €. Para octubre se usa el indicador adelantado del INE.
El simulador no estima elasticidades de oferta, efectos sobre el alquiler, recaudación dinámica, cambios en el valor del suelo ni costes de urbanización. Es una herramienta de divulgación y análisis de sensibilidad, no una memoria económica.
Sánchez de la Cruz, D., Calvo, S., Pinto, F., Fernández, D. y Griffith, R. J. (2026). Un país sin casas. Cómo la política rompió el mercado de la vivienda. Madrid: Jarana Editores e Instituto Juan de Mariana.
Suscríbete a nuestra Newsletter para recibir información y novedades del área formativa del Instituto Juan de Mariana.
Copyright © 2025 Katarsis Digital