
“La estimación del costo de capital es crucial para los gerentes corporativos al tomar decisiones de inversión. Al evaluar un nuevo proyecto o expansión, las empresas deben comparar el retorno esperado del proyecto con el costo de obtención de capital. Si el retorno esperado supera el costo de capital, la inversión creará valor para los accionistas”.
— Aswath Damodaran (Universidad de Nueva York)
En el actual contexto de tensiones geoeconómicas y geopolíticas, las grandes corporaciones afrontan efectos sistémicos, entre ellos el aumento —en distinta magnitud— de su costo de capital. La cita de Aswath Damodaran, profesor de finanzas de la Universidad de Nueva York, sintetiza la importancia de este concepto. Este ensayo lo examina de forma breve y accesible, sin recurrir a formulaciones matemáticas complejas, desde dos perspectivas: la economía neoclásica tradicional y la Escuela Austriaca. El objetivo es comprender cómo dichos conflictos inciden en la volatilidad del costo de capital corporativo a escala internacional.
Según la economía neoclásica, el costo de capital es una herramienta financiera estratégica y cuantitativa para la toma de decisiones de inversión. Representa la tasa mínima de rendimiento que debe generar un proyecto para cubrir sus costos de financiamiento y mantener o aumentar el valor de mercado de la empresa.
Esta herramienta financiera es utilizada con varios fines y comprende, principalmente, los siguientes aspectos:
Para comprender la volatilidad del costo de capital desde el marco neoclásico en tiempos de crisis global, es indispensable acudir a la metodología de Aswath Damodaran sobre la valoración de activos internacionales. En el modelo tradicional de fijación de precios de activos de capital (CAPM), el costo del capital propio (\(K_{e}\)) se calcula a partir de una tasa libre de riesgo y una prima de riesgo de mercado ajustada por la volatilidad del activo (beta). Sin embargo, Damodaran argumenta que en entornos globales interconectados y afectados por crisis geoeconómicas, este cálculo es insuficiente.
Damodaran introduce formalmente la Prima por Riesgo País (CRP, Country Risk Premium) como un ajuste aditivo fundamental al WACC cuando las corporaciones operan o tienen exposición en mercados expuestos a la inestabilidad. La (CRP) no es un valor estático; es un indicador altamente volátil que se expande inmediatamente ante amenazas de expropiación, sanciones comerciales, inestabilidad institucional o conflictos bélicos periféricos.
Al incrementarse la CRP de una geografía debido a tensiones geopolíticas, el costo del capital propio de cualquier firma expuesta a ese mercado aumenta simétricamente. De este modo, la economía neoclásica cuenta con un mecanismo explícito para traducir la incertidumbre geopolítica cualitativa en un ajuste de tasa cuantitativo, elevando el umbral de rentabilidad exigido a los proyectos y forzando la parálisis o reubicación de las inversiones corporativas.
Evidencia estadística del impacto de los conflictos geoeconómicos y geopolíticos actuales en el costo de capital corporativo internacional
Los actuales conflictos geopolíticos y geoeconómicos han elevado el costo de capital corporativo al aumentar las primas de riesgo asociadas con la inflación, la fragmentación de las cadenas de suministro y las tensiones comerciales. La evidencia estadística indica que estos riesgos no solo alteran los flujos macroeconómicos, sino que también encarecen directamente las tasas de descuento y el financiamiento empresarial.
En un estudio cuantitativo seminal, Carney et al. (2024) aislaron el efecto del riesgo geopolítico (GPR) sobre el costo de capital de las empresas en economías emergentes. El estudio analizó 55 900 observaciones de 19 economías emergentes entre 1987 y 2018. Sus resultados muestran que los conflictos geopolíticos elevan el riesgo percibido y desplazan capital hacia mercados desarrollados más seguros, lo que incrementa el costo del capital propio de las empresas en los países emergentes.
Según la investigación, un aumento de una desviación estándar en el índice de riesgo geopolítico eleva, en promedio, 25 puntos básicos (0.25 %) el costo del capital propio. Asimismo, los autores concluyen que los episodios geopolíticos intensifican la percepción de riesgo y favorecen la salida de capitales hacia mercados desarrollados. Cuando aumenta el índice GPR, la volatilidad bursátil reacciona de inmediato y los inversores exigen mayores rendimientos, lo que encarece el capital propio de las empresas locales.
Según estudios del Fondo Monetario Internacional (FMI), los conflictos geoeconómicos y geopolíticos han provocado importantes salidas de capital y depreciaciones cambiarias en las economías emergentes. En respuesta, sus bancos centrales han mantenido elevadas las tasas de interés de referencia, encareciendo el costo de capital.
El FMI estima que el aumento previsto del gasto en defensa, especialmente en la Unión Europea y Estados Unidos, podría representar en promedio el 2.7 % del PIB en varios países y elevar la deuda pública entre un 7 % y un 14 % (Balima et al., 2026). Esta presión fiscal aumentaría las tasas de interés globales y produciría un efecto desplazamiento (crowding out), encareciendo el crédito bancario y el costo de capital corporativo. (Véase gráfico 1)
Gráfico 1.
Las amenazas geopolíticas y el gasto en defensa nacional han aumentado en los últimos años. (Fuente: Blog del Fondo Monetario Internacional).
Según el estudio del organismo multilateral, los efectos de los conflictos geopolíticos y geoeconómicos sobre el PIB son más persistentes que los de otras crisis económicas, debido a los cambios estructurales que generan. (Véase gráfico 2)
Gráfico 2.
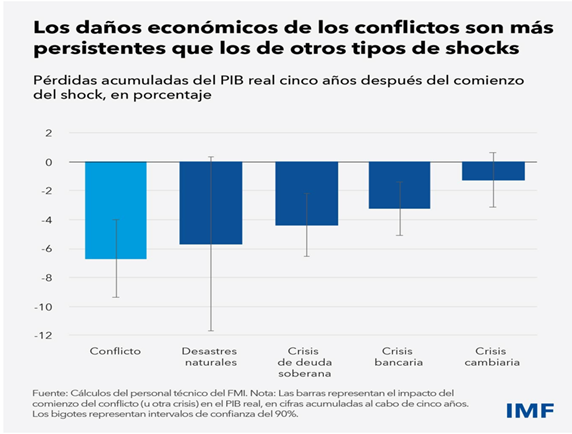
Los daños económicos de los conflictos son más persistentes que los de otros tipos de shocks. (Fuente: Blog del Fondo Monetario Internacional).
Las tensiones geoeconómicas influyen en el costo de capital corporativo y en su promedio ponderado (WACC) mediante diversos canales, entre los que destacan los siguientes:
El riesgo geopolítico afecta de manera distinta a cada industria. En los sectores energético y tecnológico, por ejemplo, los mecanismos que modifican el costo promedio ponderado de capital (WACC) difieren considerablemente.
Para la Escuela Austriaca —representada por Eugen Böhm-Bawerk, Ludwig von Mises y Friedrich Hayek—, el costo de capital no depende exclusivamente de variables cuantitativas. Su análisis incorpora la preferencia temporal, la heterogeneidad del capital y la incertidumbre radical. A diferencia del enfoque neoclásico, basado en modelos matemáticos y de equilibrio para estimar una tasa precisa, la perspectiva austriaca sostiene que el valor del capital y los riesgos del entorno dependen de las valoraciones subjetivas de los empresarios y de la intervención estatal en los mercados.
Elementos determinantes del costo de capital en la Escuela Austriaca
Análisis del riesgo geopolítico desde la premisa austriaca
Desde la perspectiva austriaca, el riesgo geopolítico eleva el costo de capital mediante factores humanos y conductuales. La intervención estatal incrementa la incertidumbre, altera el orden espontáneo del mercado, reduce el ahorro real y acorta y complejiza los horizontes de planificación, por lo que los agentes exigen mayores rendimientos.
En el ámbito corporativo predominan los métodos cuantitativos de la economía neoclásica para evaluar riesgos, oportunidades de inversión, volatilidad y otros factores que determinan el costo de capital.
No obstante, la Escuela Austriaca aporta una perspectiva valiosa para comprender cómo los conflictos geopolíticos afectan su volatilidad. Aunque no emplea las herramientas estadísticas, econométricas y matemáticas del enfoque neoclásico, incorpora variables cualitativas esenciales, como las decisiones políticas, las valoraciones subjetivas y los efectos de la intervención estatal sobre el funcionamiento de los mercados internacionales.
En síntesis, pese a sus diferencias metodológicas —cuantitativas en la perspectiva neoclásica y cualitativas en la austriaca—, ambas coinciden en que la intervención gubernamental excesiva, expresada en regulaciones, gasto público desmedido, manipulación artificial de las tasas de interés y guerras arancelarias, ha distorsionado el costo de capital a escala global, aunque con distinta intensidad.