
La vivienda se ha convertido en una de las cuestiones económicas más politizadas de España. El aumento de los alquileres, la dificultad para encontrar pisos disponibles y el retraso cada vez mayor de muchos jóvenes a la hora de independizarse generan una frustración perfectamente comprensible. Cuando resulta difícil acceder a un bien esencial, aparece rápidamente la tentación de buscar un culpable visible: los propietarios, las plataformas inmobiliarias, los fondos de inversión, los especuladores o, sencillamente, «el mercado».
Sin embargo, identificar a un participante visible en un mercado no equivale a identificar la causa de la escasez.
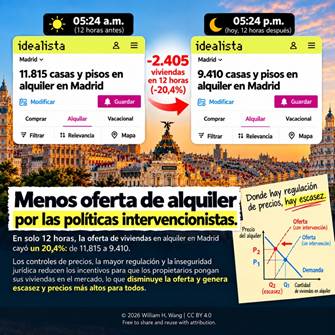
Una discusión reciente sobre unas capturas de Idealista en las que el número de viviendas anunciadas cambiaba considerablemente en pocas horas ilustra bien este problema. Una captura puede llamar la atención, pero no permite establecer causalidad. Los anuncios pueden variar por duplicidades, ajustes técnicos, operaciones cerradas, cambios en los criterios de búsqueda o muchas otras razones. Precisamente un economista debería evitar convertir una observación anecdótica en prueba empírica simplemente porque parece confirmar una teoría previa.
La pregunta verdaderamente interesante no es qué ocurrió en una página web durante doce horas. Es por qué resulta tan difícil encontrar vivienda allí donde tanta gente quiere vivir.
El precio puede limitarse; la escasez no.
Conviene empezar por economía elemental. Los precios desempeñan una función de coordinación. Cuando aumenta la demanda de un bien y su oferta no puede responder suficientemente, el precio tiende a subir. Una norma puede impedir que el precio observado realice todo ese ajuste, pero no puede eliminar el desequilibrio existente entre la cantidad que las personas desean y la cantidad disponible.
Esto no significa que un control de alquileres carezca de beneficiarios. El inquilino que permanece en una vivienda regulada y paga menos de lo que habría pagado en ausencia de la regulación obtiene un beneficio real. Un análisis económico serio debe reconocerlo. Pero ésa es únicamente la parte visible.
Cuando el alquiler regulado se sitúa por debajo del nivel que permitiría coordinar oferta y demanda, más personas quieren acceder a las viviendas reguladas mientras propietarios e inversores potenciales afrontan una rentabilidad esperada menor. El ajuste puede entonces producirse por otras vías: viviendas que abandonan el alquiler, inversiones que no llegan a realizarse, menor mantenimiento, mayor selección de inquilinos, contratos alternativos o personas que permanecen en viviendas que ya no corresponden bien a sus necesidades.
El último análisis del FMI sobre España resulta especialmente interesante. Los estudios sobre el régimen catalán de control de alquileres de 2020 encuentran generalmente reducciones de aproximadamente un 4–6% en los alquileres, pero también respuestas negativas de la oferta, con estimaciones de reducción de nuevos anuncios que oscilan aproximadamente entre el 15% y el 30%, según el estudio. El propio FMI advierte correctamente que los anuncios de portales no equivalen a transacciones y que pueden existir efectos de composición.
La conclusión no es que cualquier regulación haga desaparecer automáticamente un porcentaje determinado de viviendas. Es que no podemos estudiar el efecto sobre el precio ignorando la respuesta de la oferta.
El problema español no puede reducirse al control de alquileres. La cuestión más profunda es la capacidad de la oferta para responder a la demanda.
El Banco de España lleva tiempo llamando la atención sobre ello. La producción de vivienda nueva permanece en niveles mucho más modestos que en anteriores fases expansivas y se han acumulado déficits de vivienda especialmente en determinadas zonas de fuerte demanda. Sus estudios sobre alquiler señalan asimismo la rigidez de la oferta y la conveniencia de diseñar una regulación capaz de estimularla.
El FMI ha sido todavía más explícito en 2026. Una demanda fuerte, apoyada por el crecimiento de la población, la inmigración neta y unos tipos de interés más bajos, se ha encontrado con una oferta rígida. Entre sus recomendaciones figuran acelerar el desarrollo urbanístico, liberar más suelo para construcción, simplificar licencias y reducir la inseguridad jurídica de los proyectos.
La diferencia es fundamental. Si existen 120 hogares buscando vivienda en un determinado lugar y solamente existen 100 viviendas adecuadas, podemos discutir cómo repartir esas cien y qué precio puede cobrarse. Pero continúan faltando 20. La escasez no desaparece mediante un decreto.
Alemania resulta especialmente útil porque ha experimentado con diferentes formas de regulación. La Mietpreisbremse, introducida en 2015 y posteriormente ampliada, pretendía moderar el crecimiento de los alquileres en mercados tensionados. Puesto que la vivienda de nueva construcción quedaba generalmente excluida, podría pensarse que era posible proteger al inquilino sin afectar significativamente a la inversión.
Un nuevo estudio de DIW Berlin, publicado en 2026, cuestiona esa conclusión. Utilizando datos administrativos de casi 11.000 municipios entre 2010 y 2024 y técnicas de diferencias en diferencias adaptadas a la introducción escalonada de la política, los autores encuentran un efecto negativo estadísticamente significativo sobre la construcción residencial, especialmente sobre la vivienda multifamiliar. Entre los mecanismos posibles señalan la incertidumbre regulatoria, mayores primas de riesgo y menores ingresos esperados con los que financiar la inversión.
Berlín fue posteriormente mucho más lejos mediante el Mietendeckel. Durante su vigencia consiguió reducir los alquileres anunciados de las viviendas afectadas. Pero los estudios de DIW también encuentran una reducción significativa del número de viviendas anunciadas para alquilar y sugieren que una parte abandonó permanentemente ese mercado.
La distinción es importantísima: conseguir que determinados alquileres sean más baratos no equivale necesariamente a conseguir que encontrar una vivienda sea más fácil.
Inglaterra no es Berlín. El Renters’ Rights Act 2025 representa una reforma profunda del mercado privado de alquiler. Desde mayo de 2026 se han eliminado los desahucios no fault de la Section 21, las tenencias aseguradas han pasado a un modelo periódico sin fecha final y han cambiado diferentes reglas sobre aumentos de alquiler y relaciones entre propietario e inquilino. Pero Inglaterra no dispone actualmente de un control general del nivel de alquiler equivalente al antiguo Mietendeckel berlinés.
Precisamente por eso resulta útil observar la evidencia antes de avanzar hacia controles de precios más amplios. El Institute for Fiscal Studies publicó en agosto de 2026 una revisión particularmente equilibrada. Reconoce que los controles pueden reducir el coste y la incertidumbre para determinados inquilinos protegidos. Sin embargo, la evidencia internacional revisada encuentra sistemáticamente efectos adversos sobre la oferta de vivienda en alquiler; algunos propietarios venden, otros cambian el uso del inmueble y algunos estudios encuentran también una menor construcción.
La cuestión no consiste en negar que proteger al inquilino pueda ser un objetivo social legítimo. Consiste en preguntarse si controlar el precio constituye un instrumento eficiente cuando el problema de fondo es la insuficiencia de oferta.
Aquí aparece otra confusión conceptual que merece atención. Una vivienda en alquiler presta los servicios de un bien de capital.
Alguien ha acumulado capital, ha adquirido o construido un activo y transfiere temporalmente su derecho de uso a otra persona a cambio de una renta. El inquilino obtiene el servicio de vivienda sin tener que acumular previamente todo el capital necesario para comprar el inmueble. El propietario recibe una contraprestación por poner el activo a disposición de otra persona, al mismo tiempo que asume costes y riesgos derivados de la propiedad.
De esta relación no se desprende que cada euro recibido como alquiler tenga que reinvertirse en construir otra vivienda. Aplicar esa lógica al resto de la economía produciría conclusiones extrañas. El zapatero que obtiene ingresos vendiendo zapatos no está obligado a dedicar cada euro a fabricar más zapatos. El taxista que cobra una carrera no tiene que comprar otro taxi. Una vez obtenido legítimamente un ingreso, éste forma parte de los recursos de su propietario, que puede consumirlos, ahorrarlos o invertirlos.
Lo que incentiva a alguien a producir más zapatos, taxis o viviendas no es obligar al productor actual a reinvertir todos sus ingresos. Es la existencia de una rentabilidad esperada suficientemente atractiva en relación con el riesgo. Ahí reside precisamente una de las funciones del mercado de capitales.
El ahorro no necesita permanecer en manos de quien originalmente lo acumuló. Puede desplazarse hacia oportunidades de inversión mediante bancos, fondos, mercados de valores, crédito empresarial o participación en capital.
La pregunta relevante para la vivienda no debería ser: «¿Por qué este propietario concreto no utilizó su alquiler para construir otro piso?». Sino: «Si los alquileres y los precios indican una escasez extraordinaria, ¿por qué promotores e inversores no consiguen o no desean ampliar suficientemente la oferta?» Esta pregunta nos conduce directamente hacia las instituciones.
Otra explicación frecuente consiste en atribuir los precios elevados al «monopolio». El poder de mercado merece ser estudiado. Las plataformas inmobiliarias, promotores, entidades financieras, constructoras y grandes propietarios no deberían estar exentos del análisis de competencia. Pero conviene utilizar los conceptos correctamente.
Una elevada cuota de mercado no equivale automáticamente a un monopolio, y una posición obtenida mediante innovación y preferencia de los consumidores es analíticamente distinta de una posición protegida por barreras políticas a la entrada.
Las preguntas importantes son otras: ¿pueden entrar competidores?, ¿pueden cambiar de proveedor los consumidores?, ¿qué impide la entrada?, y, sobre todo, ¿de dónde proceden esas barreras?
Nokia pareció durante años extraordinariamente poderosa en la telefonía móvil. No tenía derecho permanente a conservar a sus clientes. La innovación y la competencia transformaron aquel mercado.
Las barreras políticas funcionan de otra manera. Licencias, restricciones de entrada, privilegios regulatorios, planificación excesivamente rígida o normas cuyo coste soportan desproporcionadamente los nuevos entrantes pueden proteger posiciones que la competencia habría erosionado.
Aquí la teoría de la elección pública resulta particularmente útil: rent-seeking, captura regulatoria y utilización del poder político pueden crear privilegios económicos precisamente mediante la restricción de la competencia.
Podemos estudiar, por supuesto, el grado de competencia existente entre Idealista y otras plataformas. Pero Idealista no construye los pisos anunciados en Idealista. La competencia entre plataformas y la escasez física de vivienda son problemas distintos.
La política de vivienda presenta además un problema peculiar de economía política: sus beneficios suelen ser concentrados y visibles, mientras que algunos costes son dispersos, aparecen años después y resulta muy difícil identificar quién los soportó.
El inquilino cuyo alquiler queda limitado sabe inmediatamente que la política le ha beneficiado. La persona perjudicada por una vivienda inexistente probablemente nunca lo sabrá.
Un joven que en 2028 no encuentra piso difícilmente podrá identificar el proyecto que dejó de financiarse en 2026, el propietario que decidió vender en lugar de continuar alquilando o la promoción que permaneció tantos años atrapada en procedimientos administrativos que finalmente dejó de ser rentable. No existe una factura que diga: «Coste provocado por la vivienda que nunca llegó a construirse». Pero ese coste existe.
Y esta asimetría importa políticamente. Los inquilinos actuales votan. Los propietarios actuales votan. Los promotores pueden organizarse. Las administraciones regulan. Sin embargo, los futuros inquilinos y las personas que habrían ocupado viviendas todavía inexistentes apenas tienen representación en el momento en que se adoptan las decisiones.
Es un problema clásico de elección pública.
Desde una perspectiva de la escuela austriaca de la ciencia económica, el problema va más allá de un sencillo gráfico de oferta y demanda. La aportación de Hayek sobre el conocimiento disperso resulta especialmente relevante. Ninguna autoridad dispone de toda la información local contenida en millones de decisiones: dónde quiere vivir la gente, qué tipo de vivienda necesita, qué suelo podría desarrollarse rentablemente, qué riesgos está dispuesto a asumir un inversor o qué usos alternativos existen para el capital.
Los precios ayudan a coordinar ese conocimiento disperso. Un alquiler elevado resulta desagradable para quien debe pagarlo. Pero también transmite información: existe una fuerte escasez de determinado tipo de vivienda en determinado lugar. Suprimir la señal no elimina necesariamente la realidad que la produjo.
Esto tampoco significa que todo precio observado sea moralmente deseable ni que el Estado carezca de funciones. Los derechos de propiedad necesitan instituciones jurídicas. El fraude y el incumplimiento contractual requieren justicia. Existen externalidades urbanísticas. Puede justificarse ayudar a hogares vulnerables. Una sociedad puede decidir ofrecer vivienda social.
Pero nunca deberíamos confundir ayudar a soportar una escasez con eliminar la escasez. Una subvención puede modificar quién soporta el coste. Una vivienda adicional modifica la cantidad disponible. No son la misma política.
España, Alemania y Reino Unido tienen instituciones, parques residenciales e historias regulatorias diferentes. Tratarlos como experimentos idénticos sería mala economía. Pero la evidencia comparada deja una advertencia difícil de ignorar.
Cuando la vivienda es escasa, una política que reduce la rentabilidad esperada de ofrecerla puede dificultar la solución del problema. Esto no significa que todas las regulaciones produzcan exactamente el mismo efecto, pero tampoco existe una buena razón para pensar que los incentivos dejan de importar porque la vivienda sea socialmente importante.
Por eso el debate debería volver a hablar de producción. ¿Cómo construir más vivienda allí donde las personas realmente quieren vivir? ¿Cómo agilizar el urbanismo y las licencias manteniendo las protecciones de seguridad y medioambientales realmente necesarias? ¿Cómo aumentar la seguridad jurídica? ¿Cómo atraer capital privado hacia el alquiler residencial a largo plazo? ¿Y cómo ayudar a los hogares vulnerables sin destruir los incentivos para producir precisamente aquello cuya escasez originó el problema?
Estas preguntas son menos satisfactorias emocionalmente que culpar a un propietario, un fondo, una plataforma o «el capitalismo». Pero se acercan mucho más al problema económico.
Una ley puede establecer el alquiler máximo que está permitido cobrar por una vivienda existente. Lo que ninguna ley puede decretar es la existencia de una vivienda que nadie tuvo el incentivo, el capital o el permiso para construir.